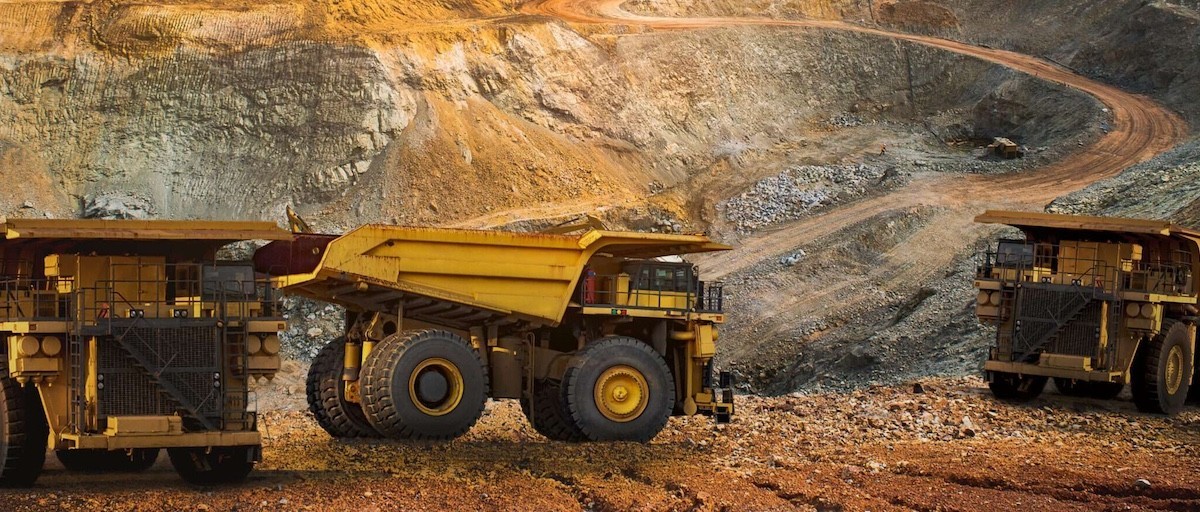
L’Afrique se retrouve au cœur d’une nouvelle bataille économique mondiale. Ses sous-sols renferment une grande partie des minerais devenus indispensables aux batteries, aux réseaux électriques, aux technologies numériques et à de nombreuses industries. Du cobalt de la République démocratique du Congo au lithium du Zimbabwe, en passant par le cuivre, le manganèse et les terres rares, le continent dispose d’atouts qui attirent de plus en plus l’attention des grandes puissances et des investisseurs.Mais pour de nombreux pays africains, l’enjeu ne consiste plus seulement à extraire ces ressources. Il s’agit désormais de savoir comment les transformer davantage sur le continent afin de créer des emplois, développer l’industrie et conserver une plus grande part de la valeur générée par ces richesses.
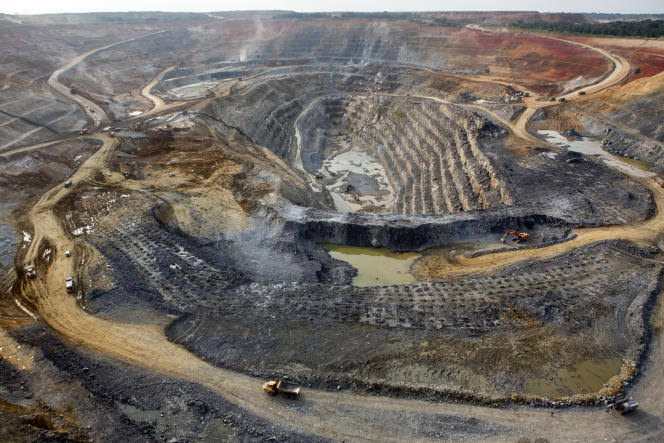
Cette volonté de transformer davantage les minerais sur place commence déjà à se traduire dans les politiques publiques. Au Zimbabwe, le gouvernement a progressivement renforcé les restrictions sur l’exportation du lithium non transformé. Après l’interdiction du minerai brut en 2022, le pays prévoit également de limiter l’exportation des concentrés de lithium à partir de 2027, avec l’objectif de favoriser davantage la transformation locale.
En République démocratique du Congo, premier producteur mondial de cobalt et important producteur de cuivre, les autorités ont également renforcé leur politique de valorisation locale. En août 2026, Kinshasa a interdit l’exportation des concentrés de cuivre et de cobalt, tout en prévoyant certaines dérogations. Le gouvernement affirme vouloir encourager la commercialisation de produits miniers présentant davantage de valeur ajoutée.
D’autres initiatives misent davantage sur la coopération régionale. En Afrique australe, la Zambie, la RDC, le Zimbabwe, la Namibie, l’Afrique du Sud et le Mozambique participent à un programme destiné à développer des chaînes de valeur autour des minerais nécessaires à la transition énergétique. L’objectif est notamment de conserver davantage de richesse dans la région et de soutenir l’industrialisation.
Ces expériences montrent que le débat ne porte plus seulement sur la quantité de minerais que l’Afrique peut extraire. Il porte de plus en plus sur sa capacité à les transformer, à développer des industries autour de ces ressources et à participer aux étapes les plus rémunératrices de leur chaîne de valeur.
Pour l’Afrique, transformer davantage ses minerais sur place représente avant tout une manière de conserver une plus grande partie de la richesse créée par ses ressources. Au lieu d’exporter uniquement du minerai brut ou des concentrés, les pays peuvent développer progressivement des activités de raffinage, de fabrication de matériaux et, à terme, de production industrielle utilisant ces ressources.
Cette évolution peut également avoir des effets sur l’emploi. La construction d’usines de traitement et d’industries liées aux minerais nécessite des travailleurs qualifiés, des ingénieurs, des techniciens et tout un réseau de fournisseurs locaux. Elle peut aussi favoriser le développement de petites et moyennes entreprises autour des grands projets miniers.
L’Afrique veut transformer ses minerais pour créer plus de richesse et d’emplois
Cette volonté de transformer davantage les minerais sur place commence déjà à se traduire dans les politiques publiques. Au Zimbabwe, le gouvernement a progressivement renforcé les restrictions sur l’exportation du lithium non transformé. Après l’interdiction du minerai brut en 2022, le pays prévoit également de limiter l’exportation des concentrés de lithium à partir de 2027, avec l’objectif de favoriser davantage la transformation locale.
En République démocratique du Congo, premier producteur mondial de cobalt et important producteur de cuivre, les autorités ont également renforcé leur politique de valorisation locale. En août 2026, Kinshasa a interdit l’exportation des concentrés de cuivre et de cobalt, tout en prévoyant certaines dérogations. Le gouvernement affirme vouloir encourager la commercialisation de produits miniers présentant davantage de valeur ajoutée.
D’autres initiatives misent davantage sur la coopération régionale. En Afrique australe, la Zambie, la RDC, le Zimbabwe, la Namibie, l’Afrique du Sud et le Mozambique participent à un programme destiné à développer des chaînes de valeur autour des minerais nécessaires à la transition énergétique. L’objectif est notamment de conserver davantage de richesse dans la région et de soutenir l’industrialisation.
Ces expériences montrent que le débat ne porte plus seulement sur la quantité de minerais que l’Afrique peut extraire. Il porte de plus en plus sur sa capacité à les transformer, à développer des industries autour de ces ressources et à participer aux étapes les plus rémunératrices de leur chaîne de valeur.
Pour l’Afrique, transformer davantage ses minerais sur place représente avant tout une manière de conserver une plus grande partie de la richesse créée par ses ressources. Au lieu d’exporter uniquement du minerai brut ou des concentrés, les pays peuvent développer progressivement des activités de raffinage, de fabrication de matériaux et, à terme, de production industrielle utilisant ces ressources.
Cette évolution peut également avoir des effets sur l’emploi. La construction d’usines de traitement et d’industries liées aux minerais nécessite des travailleurs qualifiés, des ingénieurs, des techniciens et tout un réseau de fournisseurs locaux. Elle peut aussi favoriser le développement de petites et moyennes entreprises autour des grands projets miniers.
Les défis de la transformation des minerais en Afrique
La Banque africaine de développement considère ainsi les minerais critiques comme un possible moteur d’industrialisation, de création d’emplois et de développement des chaînes de valeur régionales. En juillet 2026, elle appelait les pays africains à renforcer les capacités de transformation locale plutôt que de continuer à exporter principalement des matières premières.
L’enjeu dépasse donc le secteur minier lui-même. Une industrie de transformation peut créer des liens avec l’énergie, les transports, la formation, les services et la fabrication. C’est cette capacité à faire naître tout un écosystème économique autour des ressources minières qui pourrait permettre à l’Afrique de transformer son avantage géologique en avantage industriel.
L’ambition de transformer davantage les minerais en Afrique se heurte toutefois à plusieurs contraintes. La première concerne l’énergie. Les opérations de raffinage et de transformation industrielle sont très consommatrices d’électricité et nécessitent un approvisionnement suffisamment fiable et abordable. Sans cela, il devient difficile de construire des industries compétitives autour des ressources minières.
Les infrastructures constituent un autre défi. Routes, chemins de fer, ports, réseaux électriques et zones industrielles doivent pouvoir relier les sites miniers aux unités de transformation et aux marchés. La Banque africaine de développement considère ainsi les investissements dans l’énergie et les transports comme des conditions essentielles au développement de chaînes de valeur africaines.
À cela s’ajoutent le financement et les compétences. Construire une usine de raffinage ou développer une industrie de batteries nécessite des capitaux importants, mais aussi des ingénieurs, des techniciens et une main-d’œuvre qualifiée. Les institutions africaines et internationales insistent donc sur la formation, le transfert de technologies et la mobilisation de capitaux privés.
Le défi est enfin régional. Un seul pays ne possède pas nécessairement toutes les ressources, infrastructures ou capacités nécessaires pour construire une chaîne industrielle complète. La coopération entre plusieurs économies africaines peut permettre de relier les minerais, l’énergie, les infrastructures, les compétences et les marchés afin de créer des chaînes de valeur plus compétitives.
La transformation locale des minerais ne signifie pas que chaque pays africain doit chercher à construire seul toute une industrie. Au contraire, plusieurs institutions défendent une approche régionale, dans laquelle les pays peuvent se spécialiser et mettre en commun leurs ressources, leurs infrastructures et leurs marchés.
La Zone de libre-échange continentale africaine peut jouer un rôle important dans cette stratégie. Elle offre la possibilité de développer des chaînes de valeur qui dépassent les frontières nationales : un minerai peut être extrait dans un pays, transformé dans un autre, puis utilisé par une industrie située ailleurs sur le continent.
Cette coopération peut également favoriser le développement de corridors de transport, de réseaux électriques et de zones industrielles régionales. Pour l’Afrique, l’enjeu est donc de ne pas seulement produire davantage de minerais, mais de construire autour d’eux un véritable tissu industriel africain.
L’Afrique dispose d’un avantage considérable dans la course mondiale aux minerais critiques, mais ses ressources ne suffiront pas à elles seules à transformer son économie. Le véritable défi consiste désormais à créer les conditions permettant de transformer davantage ces minerais sur le continent.
Énergie fiable, infrastructures, financement, compétences, technologies et coopération régionale seront déterminants. La réussite dépendra aussi de la capacité des États à transformer leurs annonces en projets industriels concrets.
La course aux minerais critiques offre ainsi à l’Afrique une nouvelle possibilité d’accélérer son industrialisation. Mais entre posséder les ressources et en tirer durablement toute la valeur, il reste encore un long chemin à parcourir.